咨詢費(fèi)、居間服務(wù)費(fèi)、設(shè)計(jì)費(fèi) 三種常見服務(wù)費(fèi)的區(qū)別與合規(guī)要點(diǎn)
正文內(nèi)容:
在日常經(jīng)濟(jì)活動(dòng)中,企業(yè)或個(gè)人經(jīng)常會(huì)遇到各類服務(wù)費(fèi)用的支付與收取,其中咨詢費(fèi)、居間服務(wù)費(fèi)、設(shè)計(jì)費(fèi)是比較常見的三種。雖然它們都屬于服務(wù)報(bào)酬,但在法律性質(zhì)、業(yè)務(wù)場景、稅務(wù)處理和合規(guī)風(fēng)險(xiǎn)上卻存在明顯差異。理解這些區(qū)別,不僅有助于正確簽訂合同、開具發(fā)票,也能有效防范稅務(wù)稽查和商業(yè)糾紛。
一、咨詢費(fèi):智力成果與專業(yè)意見的報(bào)酬
咨詢費(fèi)通常指一方就特定問題向另一方提供專業(yè)分析、建議或解決方案而收取的費(fèi)用。常見場景包括管理咨詢、財(cái)務(wù)咨詢、法律咨詢、技術(shù)咨詢等。其核心特征是:服務(wù)方提供的是一種基于專業(yè)知識(shí)的判斷和意見,結(jié)果往往體現(xiàn)為報(bào)告、方案或口頭建議,而不是實(shí)物成果,也不直接為委托方與第三方之間建立交易關(guān)系。
在合規(guī)方面,咨詢費(fèi)應(yīng)強(qiáng)調(diào)服務(wù)的真實(shí)性與必要性。企業(yè)支付大額咨詢費(fèi)時(shí),需要有明確的咨詢需求、服務(wù)成果交付記錄、驗(yàn)收標(biāo)準(zhǔn)以及合理的定價(jià)依據(jù)。若僅有發(fā)票和付款記錄,卻沒有實(shí)質(zhì)性的咨詢過程與成果,容易被稅務(wù)機(jī)關(guān)認(rèn)定為虛列成本或變相利益輸送。咨詢費(fèi)的稅率一般為6%(現(xiàn)代服務(wù)業(yè)),小規(guī)模納稅人適用3%征收率(視政策調(diào)整)。
二、居間服務(wù)費(fèi):促成交易的酬謝
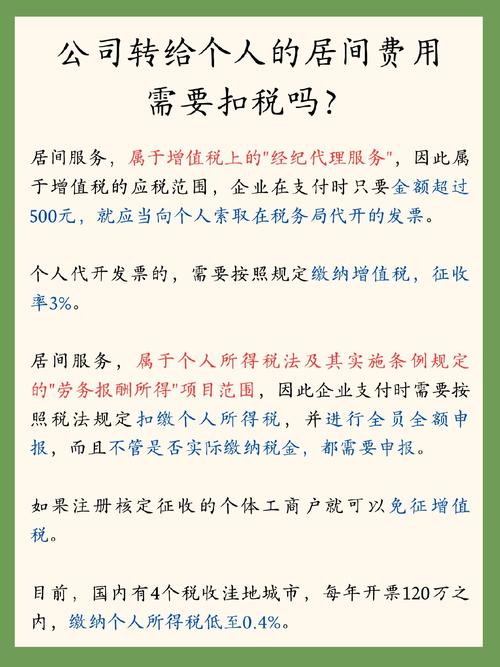
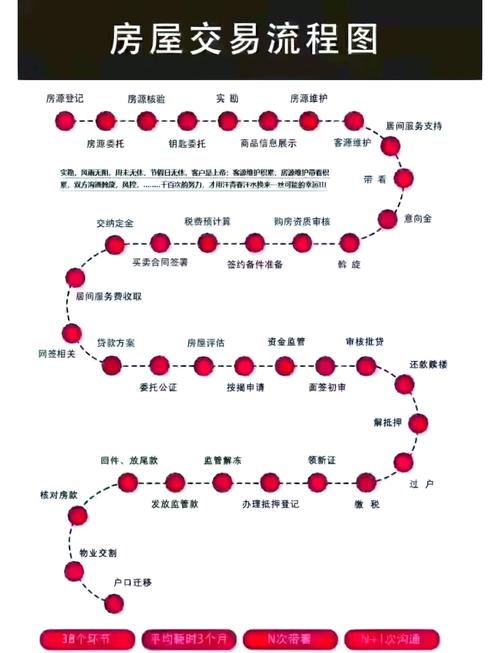
居間服務(wù)費(fèi),又稱中介費(fèi)或傭金,是指居間人向委托人報(bào)告訂立合同的機(jī)會(huì)或者提供訂立合同的媒介服務(wù),委托人為此支付的報(bào)酬。其核心在于“促成交易”。例如房產(chǎn)中介促成一筆房屋買賣、融資顧問幫助撮合資金方與項(xiàng)目方、業(yè)務(wù)介紹人促成上下游合作等,都屬于典型的居間服務(wù)。
居間服務(wù)費(fèi)的法律依據(jù)主要見于民法典合同編中的中介合同規(guī)定。支付居間費(fèi)時(shí),需注意以下幾點(diǎn):第一,應(yīng)簽訂書面居間合同,明確居間事項(xiàng)、報(bào)酬標(biāo)準(zhǔn)、支付條件(通常以交易成功為條件)及違約責(zé)任;第二,居間人應(yīng)具備相應(yīng)的民事行為能力,若涉及特定行業(yè)(如金融、房地產(chǎn)),可能還需要相應(yīng)資質(zhì);第三,報(bào)酬應(yīng)與居間人的實(shí)際服務(wù)相匹配,過高且不合理的居間費(fèi)可能被認(rèn)定為商業(yè)賄賂或利益輸送;第四,居間費(fèi)可以作為銷售費(fèi)用或管理費(fèi)用列支,但需要有完整的證據(jù)鏈證明居間行為真實(shí)發(fā)生,包括居間合同、溝通記錄、交易合同、付款憑證等。
特別注意的是,若居間人是個(gè)人,支付方通常需要代扣代繳個(gè)人所得稅(按勞務(wù)報(bào)酬或其他所得項(xiàng)目),且稅務(wù)機(jī)關(guān)對向個(gè)人支付大額居間費(fèi)稽查較嚴(yán),企業(yè)應(yīng)確保業(yè)務(wù)真實(shí)性,避免通過居間費(fèi)名義套取資金或行賄。
三、設(shè)計(jì)費(fèi):創(chuàng)造性智力成果的價(jià)款
設(shè)計(jì)費(fèi)是指委托人向設(shè)計(jì)人支付,用于獲取特定設(shè)計(jì)方案、圖紙或創(chuàng)意成果的費(fèi)用。常見于建筑設(shè)計(jì)、平面設(shè)計(jì)、工業(yè)設(shè)計(jì)、室內(nèi)設(shè)計(jì)、服裝設(shè)計(jì)等領(lǐng)域。設(shè)計(jì)費(fèi)的本質(zhì)是購買創(chuàng)造性智力成果的著作權(quán)或使用權(quán),其成果通常具有可視性、可復(fù)制性和個(gè)性化特征。
在設(shè)計(jì)費(fèi)的合規(guī)與稅務(wù)處理中,有幾個(gè)要點(diǎn)值得關(guān)注:其一,設(shè)計(jì)合同應(yīng)明確設(shè)計(jì)內(nèi)容、交付標(biāo)準(zhǔn)、知識(shí)產(chǎn)權(quán)歸屬及后續(xù)修改責(zé)任,否則容易產(chǎn)生權(quán)屬糾紛;其二,設(shè)計(jì)費(fèi)根據(jù)設(shè)計(jì)類型可能適用不同稅率,例如工程設(shè)計(jì)屬于“現(xiàn)代服務(wù)—研發(fā)和技術(shù)服務(wù)”,一般計(jì)稅方法下稅率6%;建筑內(nèi)部設(shè)計(jì)如果屬于房屋裝飾,可能涉及建筑服務(wù)稅率9%;而單純的平面設(shè)計(jì)若屬于廣告服務(wù),稅率也為6%。企業(yè)需要根據(jù)具體業(yè)務(wù)性質(zhì)準(zhǔn)確選擇稅目開票。其三,設(shè)計(jì)費(fèi)作為成本列支時(shí),需要有完整的設(shè)計(jì)合同、設(shè)計(jì)成果(圖紙、效果圖、源文件等)、驗(yàn)收記錄及付款憑證,以證明業(yè)務(wù)真實(shí)發(fā)生。
另外,企業(yè)如果將設(shè)計(jì)費(fèi)支付給個(gè)人設(shè)計(jì)師或工作室,同樣涉及個(gè)人所得稅代扣代繳問題。若通過“陰陽合同”或者虛構(gòu)設(shè)計(jì)費(fèi)來轉(zhuǎn)移利潤或逃避稅收,將面臨補(bǔ)稅、罰款甚至刑事責(zé)任。
四、三者的核心區(qū)別
從合同性質(zhì)看:咨詢費(fèi)對應(yīng)的是咨詢服務(wù)合同;居間費(fèi)對應(yīng)的是中介合同或居間合同;設(shè)計(jì)費(fèi)對應(yīng)的是設(shè)計(jì)合同或承攬合同。
從核心義務(wù)看:咨詢服務(wù)提供的是專業(yè)意見與智力判斷;居間服務(wù)提供的是交易機(jī)會(huì)和締約媒介,居間人并不獨(dú)立完成交易內(nèi)容;設(shè)計(jì)服務(wù)提供的是創(chuàng)造性設(shè)計(jì)成果。
從風(fēng)險(xiǎn)特征看:咨詢費(fèi)和居間費(fèi)因?yàn)椴灰琢炕摌?gòu)風(fēng)險(xiǎn)較高,尤其是居間費(fèi)還存在引入商業(yè)賄賂和洗錢的可能;設(shè)計(jì)費(fèi)由于有明顯的成果載體(圖紙、模型),驗(yàn)證相對直觀,但依然要注意是否單獨(dú)列明作為技術(shù)轉(zhuǎn)讓或特許權(quán)使用,從而影響稅務(wù)處理。
從稅務(wù)票據(jù)看:咨詢費(fèi)一般可開具“鑒證咨詢服務(wù)—咨詢費(fèi)”;居間費(fèi)通常開具“商務(wù)輔助服務(wù)—經(jīng)紀(jì)代理服務(wù)”或“其他現(xiàn)代服務(wù)—傭金/居間費(fèi)”;設(shè)計(jì)費(fèi)依據(jù)項(xiàng)目類型開具“文化創(chuàng)意服務(wù)—設(shè)計(jì)服務(wù)”或“建筑服務(wù)”等。
五、操作合規(guī)建議
第一,始終秉持“業(yè)務(wù)真實(shí)性”原則,絕不虛構(gòu)服務(wù)項(xiàng)目套取資金。第二,達(dá)成交易前簽訂書面合同,并在合同中細(xì)化服務(wù)內(nèi)容、驗(yàn)收條件、收費(fèi)依據(jù)和知識(shí)產(chǎn)權(quán)歸屬。第三,完整保留服務(wù)過程和交付證據(jù)。第四,支付給個(gè)人的費(fèi)用應(yīng)代扣個(gè)稅,否則支付方可能承擔(dān)連帶補(bǔ)稅和罰款責(zé)任。第五,對于跨區(qū)域、大額的居間費(fèi)或咨詢費(fèi),謹(jǐn)慎估算合理性,必要時(shí)咨詢專業(yè)稅務(wù)師。
只有把真實(shí)性、合理性、法規(guī)遵從性三者統(tǒng)一起來,企業(yè)才能在順利繳納咨詢費(fèi)、居間服務(wù)費(fèi)和設(shè)計(jì)費(fèi)的管控好商業(yè)與稅務(wù)風(fēng)險(xiǎn)。
如若轉(zhuǎn)載,請注明出處:http://www.szkutuo.cn/product/47.html
更新時(shí)間:2026-11-13 13:18:46